結論
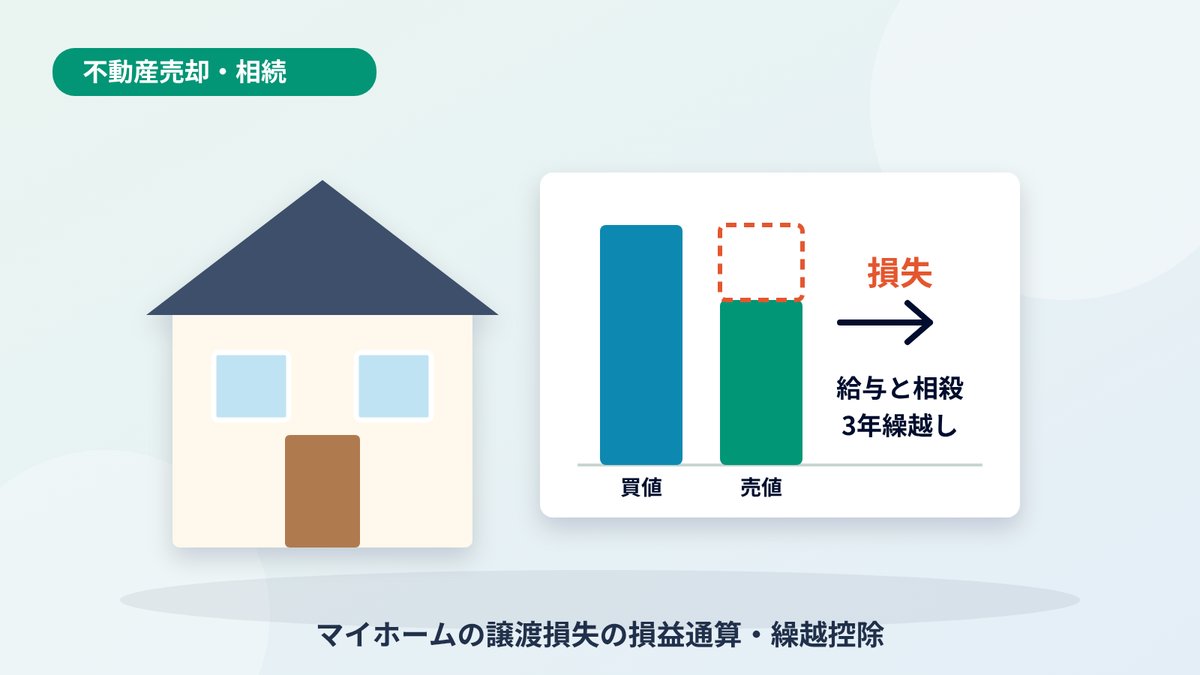
- マイホームを買った値段より安く売って損(譲渡損失)が出ても、条件を満たせば、その損を給与などほかの所得から差し引き(損益通算)、引ききれない分を翌年以後3年間繰り越せます。
- 特例は2つあります。新しい家を住宅ローンで買う場合(措法41条の5)と、買い換えないが売った家の住宅ローンが残る場合(措法41条の5の2)です。どちらも令和9年12月31日までの売却が対象です(令和8年4月1日現在の法令)。
- 損が出た年でも、特例を使うには確定申告が必要です。会社員の方も対象になります。
不動産の売却損は、原則としてほかの所得と相殺できない
土地や建物を売った利益・損失は、給与や事業の所得と分けて計算します(分離課税)。そのため、原則として、不動産を売って出た損を給与所得などから差し引くことはできません。
例外が、自分が住んでいた家(マイホーム)を売った場合の譲渡損失の特例です。住み替えを後押しするための制度で、条件を満たせば、損失をほかの所得から差し引けます。所得税・住民税が戻ったり、翌年以後の税金が減ったりします。
2つの特例の違い
| マイホームを買い換えた場合 (措法41条の5) | 住宅ローンが残るマイホームを売った場合 (措法41条の5の2) | |
|---|---|---|
| 向いている人 | 売った後、新しい家を住宅ローンで買う人 | 売った後、賃貸などに住み替える人(買い換えなくてよい) |
| 売った家の所有期間 | 売った年の1月1日に5年超 | 売った年の1月1日に5年超 |
| 新しい家 | 売った年の前年1月1日〜翌年12月31日に取得、床面積50㎡以上、取得の翌年末までに住む、償還期間10年以上の住宅ローンがある | 条件なし |
| 売った家のローン | 条件なし | 売買契約日の前日に、償還期間10年以上の住宅ローンが残っている |
| 差し引ける損失の上限 | 譲渡損失の額(敷地500㎡超の部分は繰越しの対象外) | 住宅ローンの残高から売った金額を引いた額まで |
| 繰越し | 翌年以後3年間 | 翌年以後3年間 |
| 所得の制限 | 合計所得金額が3,000万円を超える年は、その年だけ繰越控除を使えない | 合計所得金額が3,000万円を超える年は、その年だけ繰越控除を使えない |
| 対象の売却期限 | 令和9年12月31日まで | 令和9年12月31日まで |
このほか、親子・夫婦など特別な関係のある人への売却は対象外、前年・前々年にマイホームの3,000万円特別控除などを使っている場合は対象外、といった条件があります。
計算のイメージ
会社員のAさんが、10年前に4,000万円で買ったマンション(減価償却後の取得費3,200万円)を2,600万円で売り、仲介手数料などに100万円かかったとします。売買契約日の前日の住宅ローン残高は2,900万円で、売却後は賃貸に住み替えます。
- 譲渡損失:2,600万円 -(3,200万円 + 100万円)= ▲700万円
- 差し引ける上限(措法41条の5の2):ローン残高2,900万円 - 売った金額2,600万円 = 300万円
- 売った年の給与所得から300万円を差し引き(損益通算)、引ききれない分があれば翌年以後3年間繰り越します。
この例では、損失700万円のうち対象になるのは300万円までです。新しい家を住宅ローンで買う場合は、措法41条の5の特例を使えば、ローン残高による上限はありません。どちらの特例が使えるか、どちらが有利かは、買い換えの有無と住宅ローンの状況で変わります。
住宅ローン控除と一緒に使えるか
新しい家の住宅ローン控除(住宅借入金等特別控除)は、この2つの特例と併用できます。一方、マイホームの3,000万円特別控除や軽減税率の特例は、利益が出た場合の特例なので、損が出た売却では使いません。
確定申告で必要なもの
- 居住用財産の譲渡損失の金額の明細書(確定申告書付表)
- 譲渡損失の損益通算及び繰越控除の対象となる金額の計算書(使う特例に応じたもの)
- 売った家の登記事項証明書、売買契約書の写しなど、所有期間や面積が分かる書類
- 住宅ローンの残高証明書(売った家の分、または新しい家の分)
- 翌年以後に繰り越す場合は、損失が出た年に申告したうえで、その後も毎年続けて確定申告をする
損失を繰り越すには、損失が出た年から連続して確定申告をする必要があります。会社員で年末調整を受けている方も、繰越しを使う年は確定申告が必要です。
船橋市・市川市で住み替えを考えている方へ
当事務所では、売却の前に「利益が出るか損が出るか」「どの特例が使えるか」を確認するご相談をお受けしています。売る時期や新しい家の買い方(住宅ローンの組み方)で、使える特例が変わることがあるため、売買契約の前のご相談をおすすめします。確定申告が必要か・使える特例をチェックでも、目安を確認できます。
よくあるご質問
マイホームを売って損が出たら、確定申告は必要ですか?
損が出た場合、確定申告をしなくても税金はかかりません。ただし、この記事の特例を使って給与所得などから損失を差し引くには、確定申告が必要です。使える可能性がある場合は、申告したほうが有利です。
投資用のマンションを売った損も、給与と相殺できますか?
できません。この特例の対象は、自分が住んでいた家とその敷地です。投資用や事業用の不動産を売った損失は、原則として給与所得などから差し引くことはできません。
所有期間が5年以下だと使えませんか?
使えません。どちらの特例も、売った年の1月1日時点で、売った家と敷地の所有期間がともに5年を超えていることが条件です。年の途中で5年を超えても、売った年の1月1日時点で判定します。
住んでいなかった実家を売った損は対象になりますか?
対象になるのは、自分が住んでいた家か、住まなくなってから3年目の年末までに売った家などです。相続しただけで住んでいなかった実家は、原則として対象になりません。
出典
- 国税庁 タックスアンサー No.3370「マイホームを買い換えた場合に譲渡損失が生じたとき」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.3390「住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.3202「譲渡所得の計算のしかた(分離課税)」
特例を使えるかどうかは、売った家・新しい家・住宅ローンの状況で個別に判断します。売買契約の前に専門家にご相談ください。